
Poszkodowani w kolizjach czy wypadkach często otrzymują zaniżone odszkodowanie z OC sprawcy. Nie jest ono wystarczające na pokrycie realnych kosztów naprawy uszkodzonego pojazdu. Dlaczego tak się dzieje? Co zrobić w takiej sytuacji? W jaki sposób można otrzymać należną rekompensatę i kto może w tym pomóc? Zapraszamy do lektury!
Kolizja, wypadek a odszkodowanie z OC sprawcy
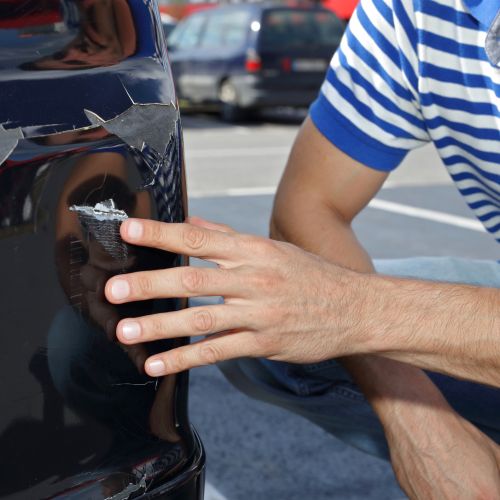
Zgodnie z przepisami, jeśli dana osoba miała kolizję bądź wypadek nie ze swojej winy, ma prawo naprawić swój samochód z OC sprawcy i otrzymać na ten czas auto zastępcze. Obowiązkiem towarzystw ubezpieczeniowych jest obiektywne i adekwatne do sytuacji oszacowanie kosztów przywrócenia uszkodzonego pojazdy do stanu sprzed szkody. Ubezpieczyciel powinien wziąć pod uwagę aktualne ceny rynkowe podzespołów oraz usług naprawczych i na ich podstawie przygotować wstępny kosztorys. Tymczasem towarzystwa często stosują różne praktyki i rzadko kiedy wypłacają odszkodowanie po wypadku w takiej kwocie, jakiej oczekuje poszkodowany.
Dlaczego ubezpieczyciel zaniża odszkodowanie?
Towarzystwo ubezpieczeniowe zazwyczaj proponuje zaniżoną rekompensatę, biorąc pod uwagę najtańsze części zamienne, zamiast oryginalnych oraz wylicza stawki mechaników samochodowych lub innych specjalistów za roboczogodzinę tak, że mają się one nijak do rzeczywistych cen.
Gdy naprawa jest bardzo skomplikowana, w niektórych przypadkach zakład ubezpieczeniowy dąży do zakwalifikowania szkody jako całkowitej. Dzieje się tak przez wprowadzenie możliwie największej ilości korekt, które obniżają wartość samochodu sprzed kolizji.
Ponadto jedną z najczęściej stosowanych praktyk jest zaniżanie odszkodowania po wypadku z OC sprawcy ze względu na wiek auta. Podczas oszacowywania kosztów naprawy zakład ubezpieczeniowy bierze pod uwagę amortyzację części zamiennych.
Innym działaniem jest obniżanie ceny ze względu na zużycie części eksploatacyjnych np. opon, elementów układu hamulcowego, zawieszenia itp.
Nawet jeśli poszkodowany zdecyduje się na naprawę pojazdu, nie ma obowiązku przedstawiania żadnych faktur, wskazujących, że to zrobił.
Jak działają ubezpieczyciele w kwestii wypłaty odszkodowań?
Z reguły pierwsza wycena zwrotu kosztów za naprawę uszkodzonego auta jest mocno zaniżona przez firmę ubezpieczeniową. Jednak wypłata tych środków, następuje dość szybko. Jest to nieprzypadkowe działanie. Poszkodowany odnosi wówczas wrażenie, że proces likwidacji szkody jest zakończony. Mimo iż towarzystwo wydało decyzję, przelało pieniądze na konto, sprawa może być nadal w toku. Wszystko zależy od danej osoby. Jeśli nie zgodzi z kosztorysem ubezpieczyciela i jego postanowieniem, może dalej ubiegać się o należne odszkodowanie po wypadku z OC sprawcy.
Zaniżone odszkodowanie – jak dochodzić praw?
Jeśli ubezpieczyciel zaproponuje zaniżone odszkodowanie z OC po wypadku czy kolizji, nie trzeba przyjmować tej propozycji. Można podjąć próbę dochodzenia realnej kwoty, która pokryje poniesione straty oraz pozwoli na profesjonalną naprawę auta. W jaki sposób można dochodzić swoich praw? Droga postępowania wygląda następująco:
- Przygotowanie odwołania od decyzji zakładu ubezpieczeniowego – należy podać kwotę, jaka powinna zostać wypłacona, argumenty na poparcie swojego roszczenia oraz zaznaczyć pozycje, które towarzystwo bezpodstawnie zaniżyło. Najlepiej jest także dołączyć do pisma opinie oraz kosztorys sporządzone przez niezależnego rzeczoznawcę.
- Skarga do Rzecznika Finansowego – składa się ją po nieudanej próbie odwołania od decyzji ubezpieczyciela.
- Skierowanie sprawy do sądu – to ostateczny wariant, jeśli dwie poprzednie opcje nie przyniosą rezultatów.
W ostatnim przypadku można rozważyć pomoc prawną ze strony specjalistów od zaniżonych odszkodowań z OC sprawcy.
Jak pomagają profesjonaliści?
Warto pamiętać o tym, że poszkodowany nie ma obowiązku naprawy uszkodzonego pojazdu. Za to, jak najbardziej ma prawo skorzystać z możliwości odwołania się od decyzji towarzystwa ubezpieczeniowego, jeśli zaniży ono odszkodowanie z OC sprawcy. W naszej firmie można skonsultować się z radcą prawnym lub adwokatem, którzy ocenią, czy w danej sprawie zapłacono należną kwotę.